مزایای دریافت وام با توثیق صندوقهای بورسی؛ دریافت وام تا ۳۰۰ میلیون تومان بدون فروش سرمایه
یکی از مهمترین دغدغههای سرمایهگذاران بازار سرمایه، تأمین نقدینگی در شرایطی است که تمایلی به فروش داراییهای خود ندارند. گاهی سرمایهگذار برای پرداخت هزینههای درمان، خرید کالا، تأمین سرمایه در گردش یا پاسخدادن به یک نیاز مالی کوتاهمدت، مجبور میشود واحدهای صندوق خود را در زمانی نامناسب به فروش برساند.
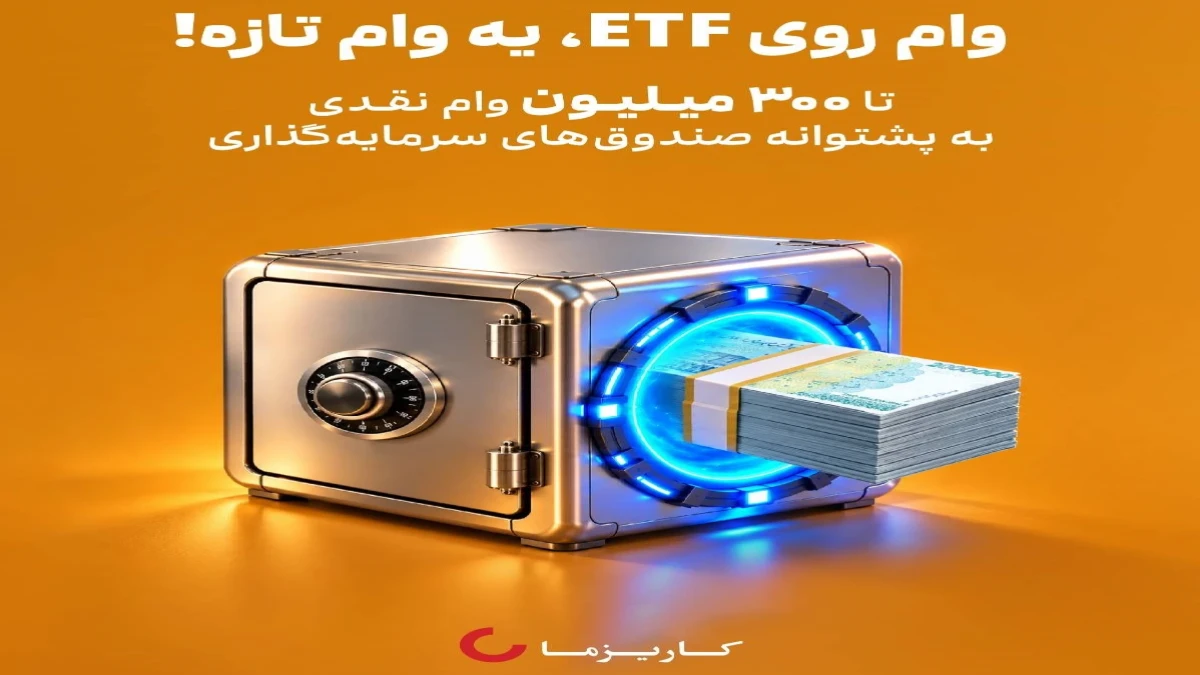
کاریزماپی با فراهمکردن امکان توثیق واحدهای صندوقهای سرمایهگذاری قابل معامله یا ETF، راهکاری برای حل این مسئله ارائه کرده است. بر اساس این طرح، دارندگان صندوقهای واجد شرایط میتوانند با پشتوانه دارایی بورسی خود، برای دریافت وام نقدی تا سقف 300 میلیون تومان اقدام کنند.
این تسهیلات بدون نیاز به معرفی ضامن، ارائه چک یا سفته در دسترس قرار گرفته و بازپرداخت آن، متناسب با مبلغ و شرایط متقاضی، میتواند تا 24 ماه ادامه داشته باشد.
*سرمایهگذاری حفظ میشود، نقدینگی تأمین میشود
مهمترین مزیت این خدمت، رفع دوگانگی میان «حفظ سرمایهگذاری» و «تأمین نقدینگی» است. در روشهای سنتی، فرد برای دسترسی به پول نقد ناچار است بخشی از دارایی خود را بفروشد؛ اما در این طرح، واحدهای صندوق بهعنوان وثیقه در نظر گرفته میشوند و مالکیت آنها همچنان برای سرمایهگذار باقی میماند.
بهاینترتیب، سرمایهگذار ضمن دریافت وام، همچنان در معرض افزایش یا کاهش ارزش صندوق قرار دارد. اگر بازار در مسیر صعودی حرکت کند، دارنده واحدهای صندوق میتواند از رشد احتمالی ارزش دارایی خود نیز بهرهمند شود؛ فرصتی که در صورت فروش دارایی از دست میرفت.
این ویژگی بهخصوص در دورههایی اهمیت دارد که بازار سرمایه در قیمتهای پایین قرار گرفته یا سرمایهگذار فروش دارایی را در آن مقطع بهصرفه نمیداند. دریافت وام با پشتوانه صندوق میتواند مانع فروش اجباری و از بین رفتن برنامه سرمایهگذاری بلندمدت شود.
*46 صندوق ETF در فهرست داراییهای قابل توثیق
در حال حاضر، واحدهای 46 صندوق قابل معامله در بازار سرمایه قابلیت استفاده بهعنوان پشتوانه دریافت اعتبار در کاریزماپی را دارند. این خدمت تنها به صندوقهای تحت مدیریت کاریزما محدود نیست و برخی دیگر از صندوقهای ETF بازار سرمایه را نیز پوشش میدهد.
گسترش دامنه صندوقهای قابل توثیق، امکان استفاده گروه بیشتری از سرمایهگذاران را فراهم میکند. متقاضیان واجد شرایط میتوانند پس از ایجاد اعتبار در کاریزماپی، برای دریافت وام نقدی یا خرید اقساطی از فروشگاههای پذیرنده اقدام کنند.
مبلغ نهایی اعتبار برای همه افراد یکسان نیست و بر اساس ارزش روز دارایی، نوع صندوق، ضریب اعتباری آن، نتیجه اعتبارسنجی متقاضی و شرایط بانک همکار تعیین میشود.
*حذف ضامن، چک و سفته؛ یک مزیت مهم برای متقاضیان
یافتن ضامن معتبر، ارائه گواهیهای شغلی، تهیه چک و طیکردن فرایندهای طولانی، از مهمترین موانع دریافت تسهیلات بانکی است. در این طرح، واحدهای صندوق سرمایهگذاری نقش وثیقه را ایفا میکنند و به همین دلیل، نیازی به ضامن، چک و سفته وجود ندارد.
استفاده از یک دارایی مالی شفاف بهعنوان وثیقه، علاوه بر سادهکردن مسیر دریافت وام برای متقاضی، ریسک اعتباری تأمینکننده تسهیلات را نیز کاهش میدهد. قیمت واحدهای ETF در بازار قابل مشاهده است و امکان ارزیابی روزانه ارزش وثیقه وجود دارد؛ بنابراین فرایند اعتباردهی میتواند با سرعت و دقت بیشتری انجام شود.
این مدل، نمونهای از حرکت نظام مالی به سمت «اعتباردهی مبتنی بر دارایی» است؛ مدلی که در آن سابقه سرمایهگذاری و داراییهای مالی فرد میتواند بخشی از ظرفیت اعتباری او را تشکیل دهد.
*جلوگیری از فروش دارایی در زمان نامناسب
بازار سرمایه همواره با نوسان همراه است و فروش دارایی در دوره افت قیمت میتواند زیان سرمایهگذار را قطعی کند. بسیاری از افراد نه به دلیل تغییر تحلیل، بلکه تنها برای تأمین یک هزینه فوری، صندوق یا سهام خود را میفروشند.
امکان دریافت وام با پشتوانه ETF میتواند فشار فروش ناشی از نیازهای کوتاهمدت را کاهش دهد. سرمایهگذار بهجای فروش دارایی، آن را برای مدتی وثیقه میگذارد و پس از بازپرداخت تعهدات، مجدداً امکان معامله واحدهای خود را به دست میآورد. این سازوکار در مقیاس کلان نیز میتواند به حفظ منابع در بازار سرمایه کمک کند. هرچه ابزارهای تأمین مالی مبتنی بر داراییهای بورسی توسعه پیدا کند، سرمایهگذاران برای تأمین نقدینگی کمتر به فروش فوری داراییهای خود نیاز خواهند داشت.
*امکان دریافت وام نقدی یا خرید اقساطی
اعتبار ایجادشده در کاریزماپی تنها به دریافت وجه نقد محدود نیست. کاربران میتوانند از ظرفیت اعتباری خود برای خرید اقساطی از فروشگاهها و پذیرندگان طرف قرارداد نیز استفاده کنند.
این تنوع کاربرد، به متقاضی اجازه میدهد متناسب با نیاز خود میان وام نقدی و اعتبار خرید انتخاب کند. برای مثال، فردی که قصد خرید کالا دارد، میتواند مستقیماً از اعتبار اقساطی استفاده کند؛ درحالیکه متقاضی دارای هزینه درمانی یا نیاز به سرمایه در گردش، امکان درخواست وام نقدی را خواهد داشت.
پرداخت وام نقدی پس از بررسی شرایط اعتباری و تأیید بانک همکار انجام میشود و مدت بازپرداخت نیز با توجه به مبلغ انتخابی میتواند تا 24 ماه در نظر گرفته شود. مبلغ و شرایط نهایی پیش از تأیید درخواست در سامانه نمایش داده میشود.
*ابزاری برای توسعه شمول مالی
بخش قابلتوجهی از افراد جامعه به دلیل نداشتن ضامن رسمی یا دستهچک، امکان استفاده آسان از تسهیلات بانکی را ندارند؛ حتی اگر دارایی مالی معتبر در اختیار داشته باشند. پذیرش صندوقهای سرمایهگذاری بهعنوان وثیقه میتواند بخشی از این محدودیت را برطرف کند.
در این مدل، دارایی فرد به بخشی از اعتبار او تبدیل میشود. چنین رویکردی علاوه بر گسترش دسترسی به خدمات مالی، انگیزه نگهداری دارایی در ابزارهای رسمی و شفاف بازار سرمایه را نیز افزایش میدهد.
افراد میتوانند بهجای نگهداری منابع خود در بازارهای غیرشفاف، از صندوقهای تحت نظارت بازار سرمایه استفاده کنند و در زمان نیاز، همان دارایی را به پشتوانه دریافت اعتبار تبدیل کنند.
*دریافت وام به معنای آزاد بودن دارایی نیست
با وجود مزایای این خدمت، متقاضی باید به این نکته توجه داشته باشد که واحدهای وثیقهشده تا زمان آزادسازی وثیقه قابل فروش نخواهند بود. مالکیت صندوق برای سرمایهگذار باقی میماند، اما امکان معامله بخش وثیقهشده موقتاً محدود میشود.
همچنین ارزش صندوقهای سهامی، طلا، مختلط یا اهرمی ممکن است در اثر نوسانات بازار افزایش یا کاهش پیدا کند. به همین دلیل، میزان اعتباری که به هر صندوق تعلق میگیرد، متناسب با نوع دارایی و ریسک آن متفاوت خواهد بود.
متقاضیان باید پیش از ثبت نهایی درخواست، نرخ سود، هزینههای احتمالی، مبلغ هر قسط، دوره بازپرداخت، ضریب اعتبار دارایی و شرایط آزادسازی وثیقه را بهدقت بررسی کنند. دریافت این تسهیلات زمانی منطقی است که توان پرداخت اقساط با درآمد ماهانه فرد تناسب داشته باشد.
*گامی در مسیر پیوند بازار سرمایه و نظام اعتباری
تا پیش از این، بسیاری از داراییهای بورسی با وجود برخورداری از ارزش مالی و نقدشوندگی، نقش محدودی در تأمین اعتبار روزمره سرمایهگذاران داشتند. توسعه خدمات توثیق الکترونیکی میتواند این ظرفیت را فعال کند و داراییهای بازار سرمایه را از یک ابزار صرفاً سرمایهگذاری، به پشتوانهای برای تأمین مالی تبدیل کند.
کاریزماپی با ارائه این خدمت، امکان استفاده همزمان از دو مزیت را فراهم کرده است: حفظ مالکیت سرمایهگذاری و دسترسی به نقدینگی. این ترکیب میتواند برای سرمایهگذارانی که برنامه بلندمدت دارند اما با یک نیاز مالی موقت مواجه شدهاند، کاربردی باشد.
0 دیدگاه